Consorcio del Uruguay

Grupos de ahorro

Ya existía. Ya funciona. Te lo volvemos a contar.

El sistema de ahorro grupal con el que 41.100 familias uruguayas llegaron a su casa, su reforma y su próximo proyecto, de manera planificada. Sin intereses de financiación, sin depender de la aprobación de un crédito tradicional, y sin que un mes difícil arruine lo que venías construyendo, porque la cuota es más flexible.

Calculá tu cuota →

En 15 segundos · Sin compromiso

  • Autorizados y supervisados por el BCU
  • 45 años en Uruguay
  • 41.100 familias

Calculá tu cuota

Tu número, ahora mismo

Elegí el capital, el plan y la moneda y tocá «Simular»: el resultado aparece acá mismo y se actualiza si cambiás algo. Los datos te los pedimos recién si querés avanzar.

Tu simulación

Poné número a tu proyecto

Elegí destino, modalidad, moneda y monto, y tocá «Simular».

¿Para qué es tu capital?Igual siempre podés cambiar
Modalidad
Moneda
¿Qué querés definir?
Capital que buscás, en pesosU$S 93.023
$ 1.000.000$ 10.000.000

Por qué conviene

No es un crédito ni una cuenta de ahorro. Es una tercera forma.

Consorcio no te presta plata: te ayuda a planificar el ahorro con otras personas que quieren lo mismo que vos, sin depender de la aprobación de un crédito tradicional. Por eso no hay intereses de financiación. Y por eso el capital que recibís es de libre destino absoluto: no tenés que justificar en qué lo gastás, no hay categorías que cambien el costo, no hay restricciones de uso. Tu casa, tu local, tu campo, tu máquina, tu reforma, tu próximo objetivo.

Sin intereses de financiación

Un arancel de administración del 1,2% al 1,6% anual sobre el capital, incluido en cada cuota. No hay intereses sobre saldos.

Ver detalle

Nadie te presta plata, así que no pagás intereses de financiación. Lo único que cobra Consorcio es un arancel de administración por organizar y administrar el grupo: del 1,2% al 1,6% anual, calculado sobre el capital según la moneda de tu plan y repartido en cada cuota. Nunca intereses sobre saldos.

Para un capital de US$ 50.000, desde $U 7.181 mientras esperás tu adjudicación.
El capital es tuyo y va donde vos quieras

No tenés que justificar en qué lo usás ni aceptar restricciones de destino.

Ver detalle

Cuando financiás con un crédito, el destino se declara. Acá, no. Hay clientes que lo usaron para la instalación eléctrica de la casa, después para reformar el baño y la cocina, y años más tarde para comprar el apartamento donde viven hoy. Hay quien construyó tres casas, una para cada hijo.

Más abajo los vas a conocer →

El grupo no para cuando vos frenás

Si un mes se complica, seguís en el grupo y participando de los sorteos.

Ver detalle

El sistema está diseñado para la vida real, no para gente perfecta. Si un mes aprieta, seguís adentro, seguís participando del sorteo y seguís sumando. No dependés de ser impecable todos los meses: dependés de un colectivo que sigue funcionando.

Podés recibir desde el primer mes

Desde tu primera cuota participás del sorteo y podés licitar cuando estés listo.

Ver detalle

Todos los meses hay adjudicaciones por sorteo y por licitación. Desde la primera cuota que pagás, ya estás en carrera. No es «ahorrás y recibís al final»: es «ahorrás y podés recibir en cualquier momento del camino».

¿Querés ver el mecanismo paso a paso? Cómo funciona un grupo de ahorro →

Quiénes somos

45 años haciendo lo mismo, de la misma manera

Consorcio del Uruguay existe desde antes de que muchos de nuestros clientes nacieran. Todo lo que ves acá abajo ya pasó: capitales que ya se entregaron, sorteos que ya se hicieron, familias que ya llegaron. No es una promesa de lo que vamos a hacer: es el registro de lo que ya hicimos.

US$ 0

millones de dólares

0

familias uruguayas

0

años de trayectoria

0

sorteos realizados

Autorizados y supervisados por el BCU

Consorcio del Uruguay S.A. es una administradora de grupos de ahorro previo: una empresa de intermediación financiera autorizada y supervisada por el Banco Central del Uruguay. Regulados, controlados, auditados. Los sorteos se realizan todos los meses ante escribano público.

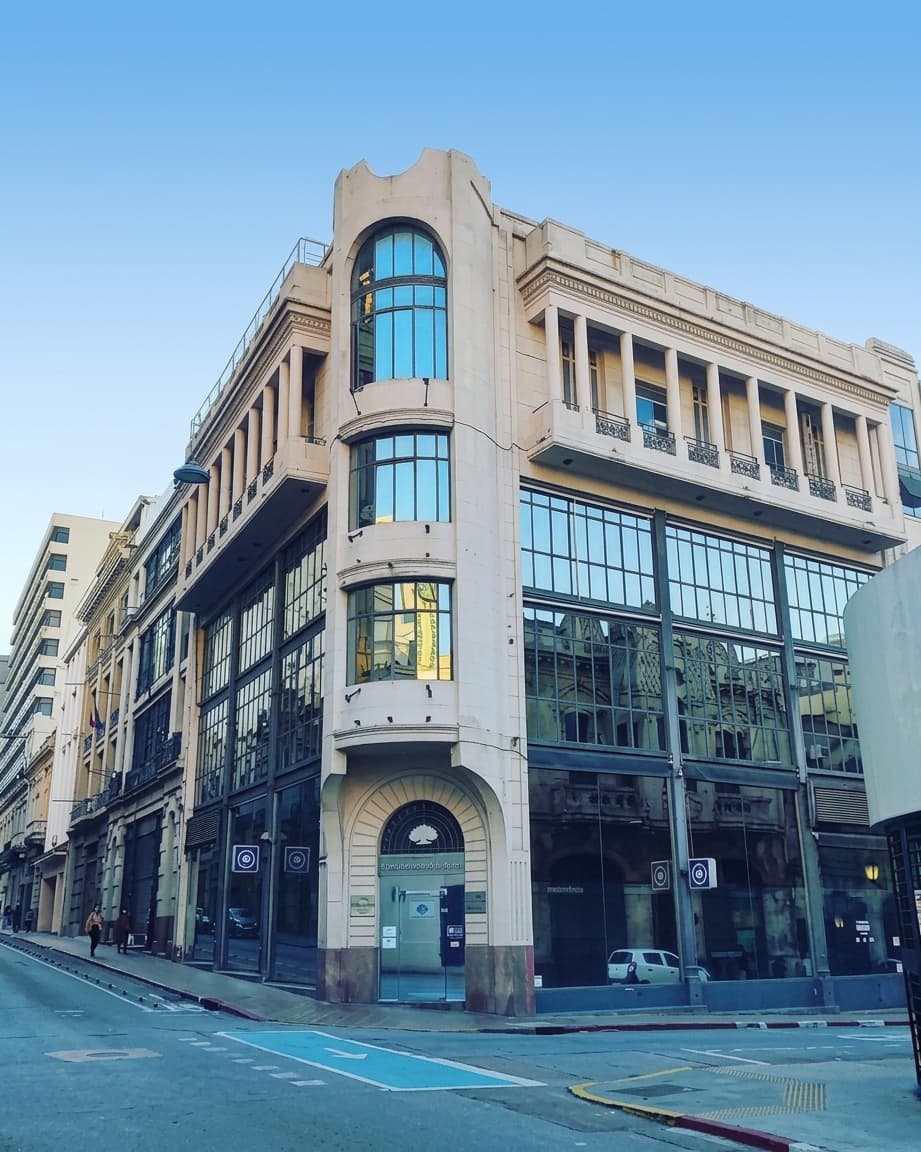
Fachada de la sede de Consorcio del Uruguay en Rincón y Bartolomé Mitre

Y una oficina donde nos podemos encontrar

Estamos en Rincón y Bartolomé Mitre. Podés venir, sentarte con un asesor y preguntar todo lo que quieras antes de firmar nada. Sin compromiso.

Los tres planes PIMBA

El capital es el mismo. Lo que cambia es cómo lo ahorrás.

Los tres planes entregan lo mismo: un capital de libre destino. La diferencia está en cómo se comporta tu cuota mientras ahorrás. Elegí el que se parezca más a cómo entra la plata en tu casa.

Antes de decidir

Las preguntas que todo el mundo hace antes de entrar

Entrar a un grupo de ahorro es una decisión de años, y nadie la toma sin preguntar primero. Estas son las preguntas que más nos hacen en la primera reunión, contestadas igual que las contestamos ahí.

¿Es un préstamo? ¿Cómo funciona?

No es un préstamo en sentido tradicional: nadie te presta plata y no pagás intereses de financiación. Es un grupo de personas que ahorra de forma organizada, y las cuotas del mes son los capitales que se entregan luego del sorteo mensual.

Ver el mecanismo completo →

¿Es confiable? ¿Quién controla a Consorcio?

El ahorro de los uruguayos es algo que nos tomamos muy en serio. Consorcio del Uruguay S.A. es una administradora de grupos de ahorro previo: una empresa de intermediación financiera autorizada y supervisada por el Banco Central del Uruguay. Los sorteos se realizan ante escribano público, todos los meses, sin excepción. Llevamos 543 sorteos realizados de forma ininterrumpida y 41.100 familias uruguayas ya recibieron su capital.

¿Y si un mes no puedo pagar?

Con Cuota Libre y con Pesos Fijos bajás a la cuota mínima de tu contrato en cualquier momento, por el tiempo que necesites, sin pedir permiso ni explicar nada. Tu número sigue en el sorteo y el porcentaje de capital que llevás pagado sigue subiendo, más despacio: no perdés el lugar que ganaste.

Con Diferencial no hay cuota mínima, pero tampoco estás solo. Una llamada al 2915 2295 y se busca la salida: bajar el capital u otra alternativa. Siempre hay margen.

¿Cuánto tardo en recibir el capital?

No hay una respuesta única, y darte una sería faltarte el respeto. Hay sorteo todos los meses desde tu primera cuota, así que podés recibir temprano. Y si querés adelantarte, podés licitar cuando estés listo. Lo único que está garantizado —y es lo que importa— es que todos los integrantes del grupo reciben su capital.

¿Y si no puedo seguir, directamente?

Antes que nada, llamanos al 2915 2295. Casi siempre hay una salida mejor que dejar de pagar, y encontrarla es parte de nuestro trabajo.

Si aun así necesitás salir, tu ahorro vale: podés ceder tu contrato a valor de mercado y ofrecerlo al público. Es algo que un crédito no te permite hacer.

Y si preferís rescindir, recibís lo que aportaste, actualizado con el mismo criterio con que se actualiza tu cuota y descontados los gastos de administración. Te lo decimos claro porque conviene saberlo antes: ese dinero se paga cuando cierra tu grupo, no el día que te vas —a más tardar 90 días después de la última cuota del grupo—. La rescisión tiene una multa, con un tope de diez cuotas.

Dejar de pagar sin avisar termina en el mismo lugar, pero sin que hayamos podido evitarlo. Y si más adelante tu situación cambia, podés volver: te reenganchás según los cupos disponibles en ese momento.

Ver la respuesta completa en Preguntas frecuentes →

Cómo funciona

Cómo funciona un grupo de ahorro

Varias personas quieren lo mismo: juntar un capital. En vez de ahorrar cada una por su lado y esperar años hasta llegar, se organizan. Las cuotas que se pagan este mes son los capitales que se entregan este mes. Y así, mes a mes, hasta que todos recibieron el suyo. Sin préstamos ni intereses de financiación: un grupo, una administración autorizada y supervisada, y un orden.

LO QUE EL GRUPO REÚNE ESTE MESSORTEOLICITACIÓN

Tu cuota

Todos los meses aportás la tuya.

  1. Paso 1

    Elegís tu capital y tu plazo

    Definís cuánto capital querés juntar y en cuántos meses. Eso determina tu cuota. Podés elegirlo en pesos ajustables por IPC —para que tu poder de compra no se licúe— o en dólares.

  2. Paso 2

    Entrás a un grupo y empezás a aportar

    Cada mes, todos los integrantes pagan su cuota. Con el aporte de todos se generan los capitales que se entregan ese mismo mes. Desde tu primera cuota ya estás adentro, con tu plata y no con plata prestada.

  3. Paso 3

    Todos los meses, alguien recibe

    Hay dos caminos para que te toque. El sorteo: transparente, ante escribano público, todos los meses, y tu número está siempre adentro. Y la licitación: si querés adelantarte, ofrecés adelantar parte de tu capital a cambio de prioridad.

  4. Paso 4

    Recibís tu capital y seguís con tu cuota

    Te avisamos cuando te toca. Justificás ingresos y presentás garantías por el saldo que queda: es lo que protege al grupo. Después el capital es tuyo — comprar, construir, reformar, equipar, invertir. Y seguís con la misma cuota hasta completar tu plan.

¿Qué conviene más, un crédito tradicional o el ahorro previo?

Depende de para qué. Si necesitás el dinero mañana, un crédito tradicional te lo da antes. Si podés planificar, el ahorro previo te da el mismo capital sin intereses de financiación, sin decirte en qué gastarlo y a un costo mucho menor.

Comparación entre un crédito tradicional y el ahorro previo
ConceptoCrédito tradicionalAhorro previo
Intereses de financiaciónSí, durante todo el plazoNo
CostoTasa de interés sobre saldosArancel de administración sobre el capital: 1,2% a 1,6% anual
Destino del dineroDeclarado y controladoLibre
Monto al que accedésLo que te apruebenEl capital completo de tu plan
Cuándo tenés el dineroEnseguidaPor sorteo o licitación, desde el primer mes
Cuándo te piden garantíasAntes de darte el dineroRecién cuando te adjudican
Terminar antesCancelación anticipada con penalidadesAdelantás las cuotas que faltan sin restricciones
Mientras ahorrás, si necesitás salirCon un crédito tradicional no existe esta etapa: el dinero ya se entregóPodés ceder tu contrato a valor de mercado

¿Te quedaron dudas? Leé las preguntas que todos hacen antes de entrar →

Historias reales

Los que ya llegaron, contado por ellos

No contratamos actores ni armamos guiones. Le pedimos a clientes reales que contaran lo que vivieron: la duda del principio, la cuota mes a mes, el día que sonó el teléfono. Están sin editar.

Ver más historias de clientes →

Ahorrar solo es difícil. En grupo ya lo hicieron 41.100.

Calculá tu cuota, mirá el número y decidí con calma. Si te convence, coordinamos una conversación sin compromiso: en nuestra oficina de Rincón y Bartolomé Mitre o por teléfono, cuando te quede cómodo.

  • Autorizados y supervisados por el BCU
  • 45 años en Uruguay
  • 41.100 familias

¿Ya sos cliente? Encontrá sorteos, ganadores y la información de tu grupo en Servicio al cliente.